주택연금이 월 250만원을 넘으면 지킴이통장 하나로 전부 받을 수 있나요?
주택연금 지킴이통장의 월 입금 한도와 잔액 한도, 월지급금이 250만원을 초과할 때 필요한 두 수급계좌를 한국주택금융공사 기준으로 구분합니다.
INFOAROUNDS / FINANCE
대출 상환액과 총이자, 수수료를 같은 조건으로 비교하는 생활금융 안내입니다.
처음 읽기 좋은 안내
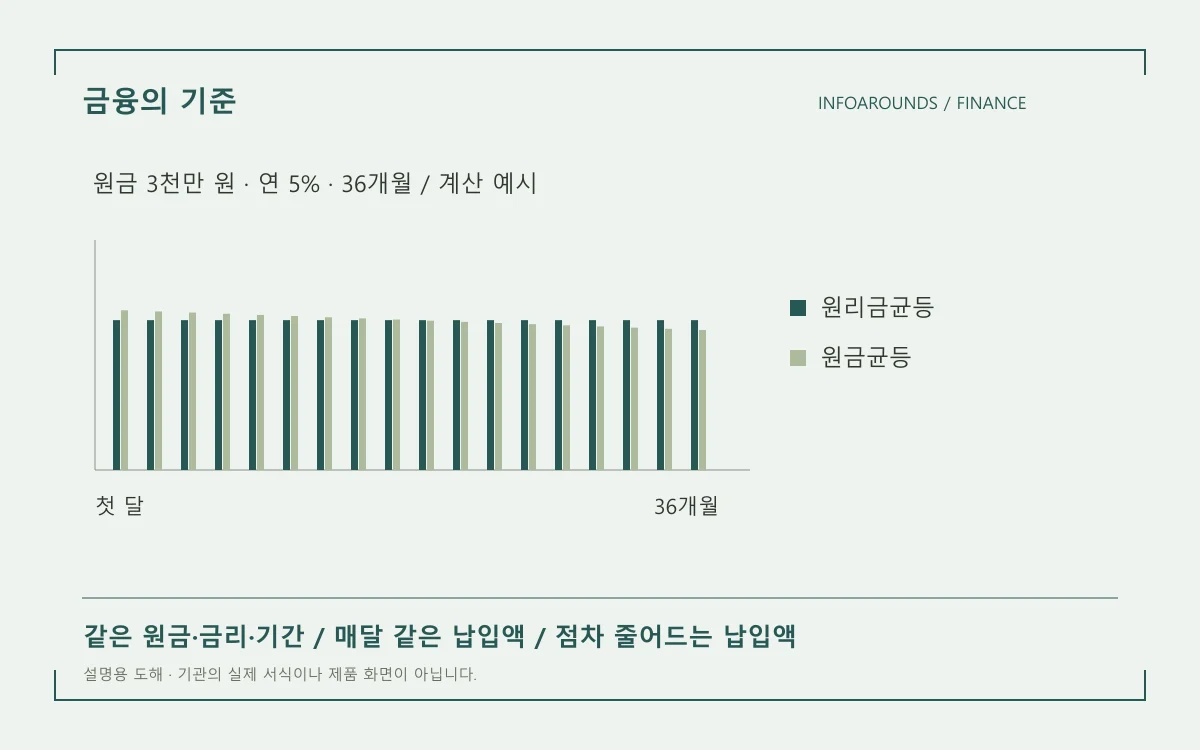
원리금균등은 매달 내는 원금과 이자의 합계가 일정하고, 원금균등은 같은 원금을 갚으면서 월 납입액이 점차 줄어드는 방식입니다. 같은 금리와 기간이라면 원금균등의 총이자가 더 적지만, 초반 월 부담은 더 큽니다.
안내 읽기상황별 바로가기
상황에 맞춰 이어 읽기
상환 방식과 기간을 비교한 뒤, 일부 상환 후 바뀌는 납입 일정을 확인합니다.
재예치 상태를 확인하고 일부 인출·해지 선택과 실제 이자를 대조합니다.
NEWEST
주택연금 지킴이통장의 월 입금 한도와 잔액 한도, 월지급금이 250만원을 초과할 때 필요한 두 수급계좌를 한국주택금융공사 기준으로 구분합니다.
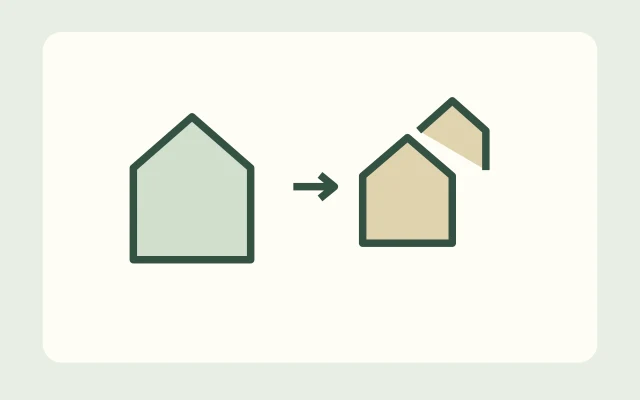
HF 주택연금의 동일 담보 방식 변경과 실제 이사를 동반한 담보주택 변경이 월지급금에 미치는 차이를 사례로 설명합니다.
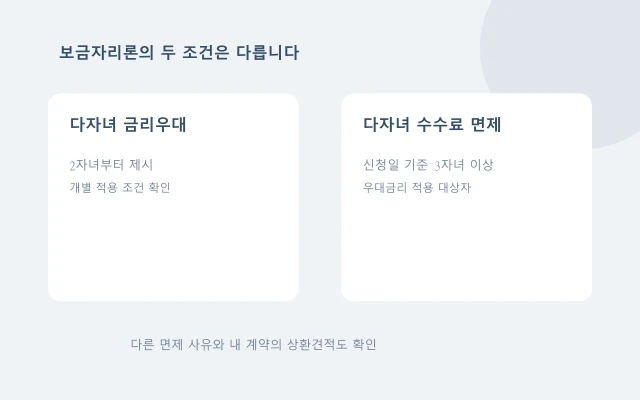
HF 보금자리론의 다자녀 금리우대와 조기상환수수료 면제에 적용되는 자녀 수 조건을 구분합니다.
TOPICS
주택연금 지킴이통장의 월 입금 한도와 잔액 한도, 월지급금이 250만원을 초과할 때 필요한 두 수급계좌를 한국주택금융공사 기준으로 구분합니다.
HF 보금자리론의 다자녀 금리우대와 조기상환수수료 면제에 적용되는 자녀 수 조건을 구분합니다.
HF 주택연금의 동일 담보 방식 변경과 실제 이사를 동반한 담보주택 변경이 월지급금에 미치는 차이를 사례로 설명합니다.
한국주택금융공사 보금자리론의 채무인수 사유별 기존 우대금리 적용과 심사를 구분합니다.