보금자리론 두 자녀 우대금리를 받으면 중도상환수수료도 면제되나요?
두 자녀 우대금리를 받았다는 사실만으로 조기상환수수료가 면제된다고 가정할 수 없습니다. 한국주택금융공사(HF)의 현재 보금자리론 일반상품 안내는 다자녀 우대금리를 2자녀부터 제시하지만, 다자녀 사유의 조기상환수수료 면제는 신청일 기준 3자녀 이상 우대금리 적용 대상자를 명시합니다. 별도의 면제 사유도 있으므로 자신의 계약과 신청일, 적용 사유 및 실제 상환견적을 확인하세요.
이 글에서 확인할 내용
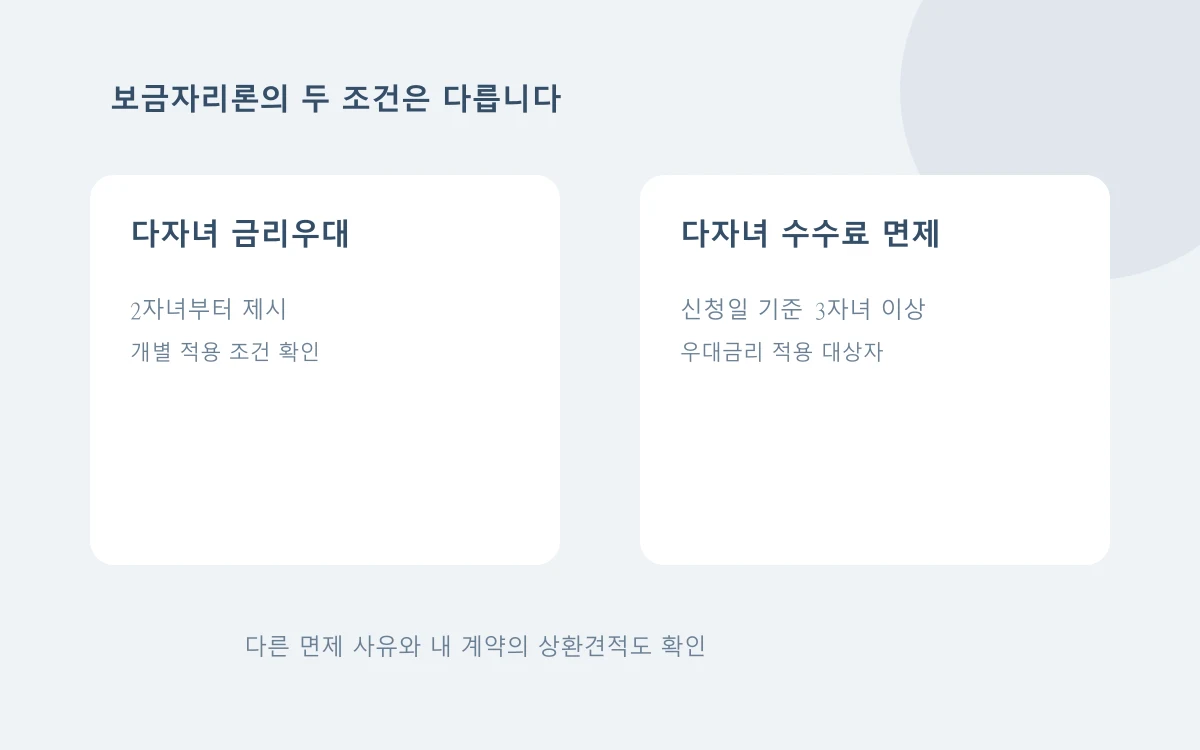
금리우대와 상환수수료 면제는 다른 조건입니다
HF의 현재 보금자리론 일반상품 페이지는 다자녀가구 우대금리로 2자녀 0.5%포인트, 3자녀 이상 0.7%포인트를 제시합니다. 반면 조기상환수수료 면제의 다자녀 사유는 ‘신청일 기준’ 3자녀 이상 우대금리 적용 대상자를 명시합니다. 같은 다자녀라는 말이 있어도 두 기준을 같은 것으로 읽지 마세요.
따라서 두 자녀로 우대금리를 적용받은 사실만으로 다자녀 사유의 수수료 면제까지 자동 적용된다고 가정할 수 없습니다. 그렇다고 두 자녀 가구에 어떤 사유로도 면제가 불가능하다고 단정하는 것도 아닙니다. HF 안내에는 사회적배려층이나 전세사기피해자 등 별도 면제 사유가 있습니다.
두 자녀로 우대받은 가상 차주라면
가령 두 자녀 우대금리를 적용받은 사람이 대출 실행 후 3년 안에 일부 원금을 갚을 계획이라면, 먼저 상환 예산에 수수료를 무조건 0원으로 넣지 말고 적용 가능한 면제 사유를 확인하세요. 현재 HF 안내의 다자녀 면제 문구에는 3자녀 이상과 신청일 기준이라는 조건이 함께 있습니다.
대출 후 자녀 수가 바뀌었거나 다른 면제 사유가 있다고 생각한다면 현재 가족 수만으로 자동 또는 소급 적용된다고 판단하지 마세요. 대출 신청일, 계약과 당시 우대금리 적용 기록을 준비해 HF 또는 취급기관에 본인 계약의 적용 여부를 문의합니다.
상환 전 내 계약의 실제 견적을 확인하세요
HF 현재 상품 안내는 최초 실행일부터 3년 이내 원금을 조기상환할 때 남은 일수에 따라 수수료가 부과될 수 있다고 설명합니다. 현재 안내를 과거 모든 계약에 그대로 적용하지 말고 본인의 상품과 계약 조건, 해당 면제 사유를 확인하세요.
실제 상환일과 금액을 기준으로 취급기관에 상환견적을 요청하고 수수료가 표시되는지 살펴봅니다. 견적의 면제 여부가 기대와 다르면 적용 기준과 근거를 문의하세요. 이 글의 사례는 개인의 수수료나 면제 승인을 확정하지 않습니다.
HF 공식 안내의 두 항목을 나란히 대조하세요
아래 HF 보금자리론 상품안내에서 ‘금리우대’와 ‘조기(중도)상환수수료’ 항목을 각각 읽고, 신청일 기준과 본인 계약의 적용 조건을 확인하세요. 안내를 읽는 것만으로 상환이나 면제 신청이 완료되는 것은 아닙니다.
공식 안내HF 공식 보금자리론 금리우대와 조기상환수수료 면제 조건 대조출처와 확인일
- 한국주택금융공사 — 보금자리론 일반 상품안내2026-11-10
이 글은 공개 자료를 바탕으로 정리한 일반 정보입니다. 실제 신청·계약·수리는 해당 기관과 사업자의 개별 조건을 확인하세요. 잘못된 내용은 정정 요청으로 알려 주세요.