주택연금이 월 250만원을 넘으면 지킴이통장 하나로 전부 받을 수 있나요?
주택연금 지킴이통장으로 받을 수 있는 월지급금은 월 250만원까지입니다. 월지급금이 이를 넘으면 지킴이통장과 일반통장을 모두 주택연금 수급계좌로 등록해야 하며, 초과분은 일반통장으로 들어갑니다. 지킴이통장에 한 달 들어오는 금액의 한도일 뿐 잔액을 매달 250만원 아래로 비워야 한다는 뜻은 아닙니다.
이 글에서 확인할 내용
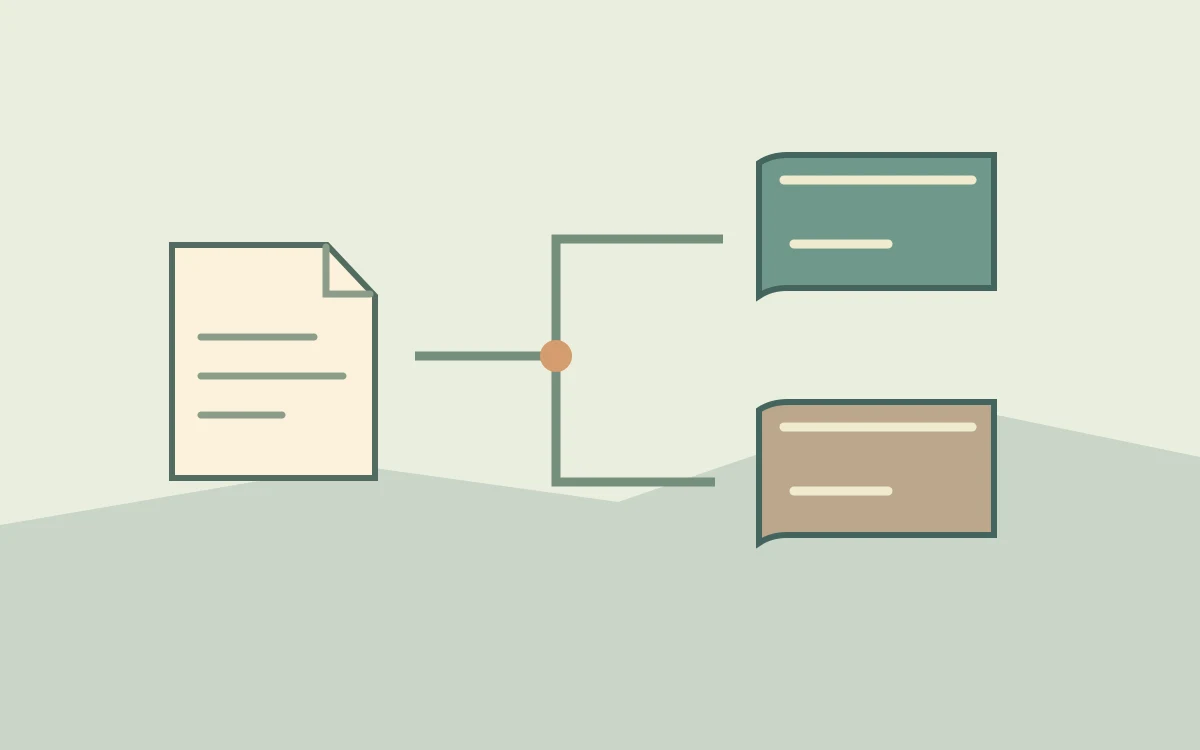
월지급금이 280만원이라면 두 입금처를 대조하세요
한국주택금융공사는 월지급금이 250만원을 넘을 때 수급계좌 두 개를 등록하도록 안내합니다. 설명을 위해 월지급금이 이미 280만원으로 정해졌다고 가정하면, 지킴이통장으로 250만원까지 받고 나머지 30만원은 등록한 일반통장에서 확인하는 구조입니다. 이 예는 주택 가격이나 가입 연령으로 연금액을 계산한 것이 아닙니다.
전용통장의 입금 기록만 보고 이번 달 연금이 30만원 줄었다고 단정하지 마세요. 공사가 안내한 월지급금과 양쪽 수급계좌의 해당 날짜 입금 내역을 먼저 비교하세요. 두 곳의 합계도 다르다면 지급처와 취급 금융기관에 사실을 확인할 일입니다.
공식 안내공사 FAQ에서 지킴이통장과 일반통장 동시 등록 확인월 입금 한도와 여러 달 모인 잔액은 다른 숫자입니다
공사는 지킴이통장에 월지급금 중 250만원까지만 입금할 수 있지만 통장 잔액에는 금액 제한이 없고 출금과 이체가 가능하다고 설명합니다. 지난달의 미사용 금액이 남아 잔액이 250만원을 넘는 상황과, 이번 달 지급액 중 250만원을 초과하는 부분을 같은 전용계좌로 받으려는 상황을 구분하세요.
예를 들어 예전부터 남은 금액이 있다는 이유만으로 새 연금을 받기 전에 잔액을 무조건 모두 인출해야 하는 것은 아닙니다. 반대로 월 한도를 넘는 연금액이 있다고 해서 전용통장 한도가 가입자별로 자동 상향되는 것도 아닙니다.
담보 방식 변경이나 일반 계좌의 보호 여부와 혼동하지 마세요
지킴이통장은 주택연금 월지급금의 일정 부분을 압류로부터 보호하도록 만든 수령 전용계좌입니다. 일반통장으로 들어간 초과 금액에 이 전용계좌와 똑같은 보호가 적용된다고 단정할 수는 없습니다. 다른 급여나 복지급여 통장 규정을 주택연금에 그대로 가져와서도 안 됩니다.
현재 수령액과 등록된 계좌를 확인한 뒤, 새로 지킴이통장을 쓰고 싶다면 공사와 취급 금융기관에 개설·수급계좌 등록 절차를 확인하세요. 담보 주택의 평가와 월지급금 산정 방식을 바꾸는 절차와는 별개입니다.
공식 안내주택금융공사에서 지킴이통장 월 입금과 잔액 기준 보기출처와 확인일
- 한국주택금융공사 — 주택연금 FAQ, 지킴이통장 신청·수급계좌2026-11-11
- 한국주택금융공사 — 주택연금 FAQ, 지킴이통장이란2026-11-11
이 글은 공개 자료를 바탕으로 정리한 일반 정보입니다. 실제 신청·계약·수리는 해당 기관과 사업자의 개별 조건을 확인하세요. 잘못된 내용은 정정 요청으로 알려 주세요.