예금담보대출로 3개월 쓸 돈, 정기예금 중도해지보다 싼가?
항상 싼 것은 아닙니다. 3개월 동안 빌릴 원금의 대출이자와 부대비용을 계산하고, 예금을 지금 해지했을 때의 실제 수령이자와 만기까지 유지했을 때의 이자 차이를 비교해야 합니다. 담보대출 가능 한도·상환일이 예금 만기와 맞는지, 일부해지가 가능한지도 함께 확인하세요.
이 글에서 확인할 내용
금리끼리 비교하지 말고 같은 날의 순금액을 비교합니다
정기예금 금리가 연 3.5%이고 담보대출 금리가 연 4.5%라면 '대출금리가 높으니 무조건 해지'라고 결론 내리기 쉽습니다. 그러나 해지하면 이미 예치한 기간까지 중도해지금리로 다시 계산될 수 있습니다. 반대로 대출을 받으면 원금 상환과 이자 납부가 필요합니다. 예금 만기일에 두 방법으로 실제 얼마가 남는지 비교해야 합니다.
확인할 숫자는 지금 필요한 금액, 예금의 원금·가입일·만기일·적용 만기금리, 오늘 해지 예상 수령액, 대출 실행 가능액·실제 금리·상환예정일·수수료입니다. 오늘 신규 고객에게 광고하는 예금금리가 기존 계좌의 계약금리와 같다고 가정하지 마세요.
3개월 비교: 가상 300만 원 예시
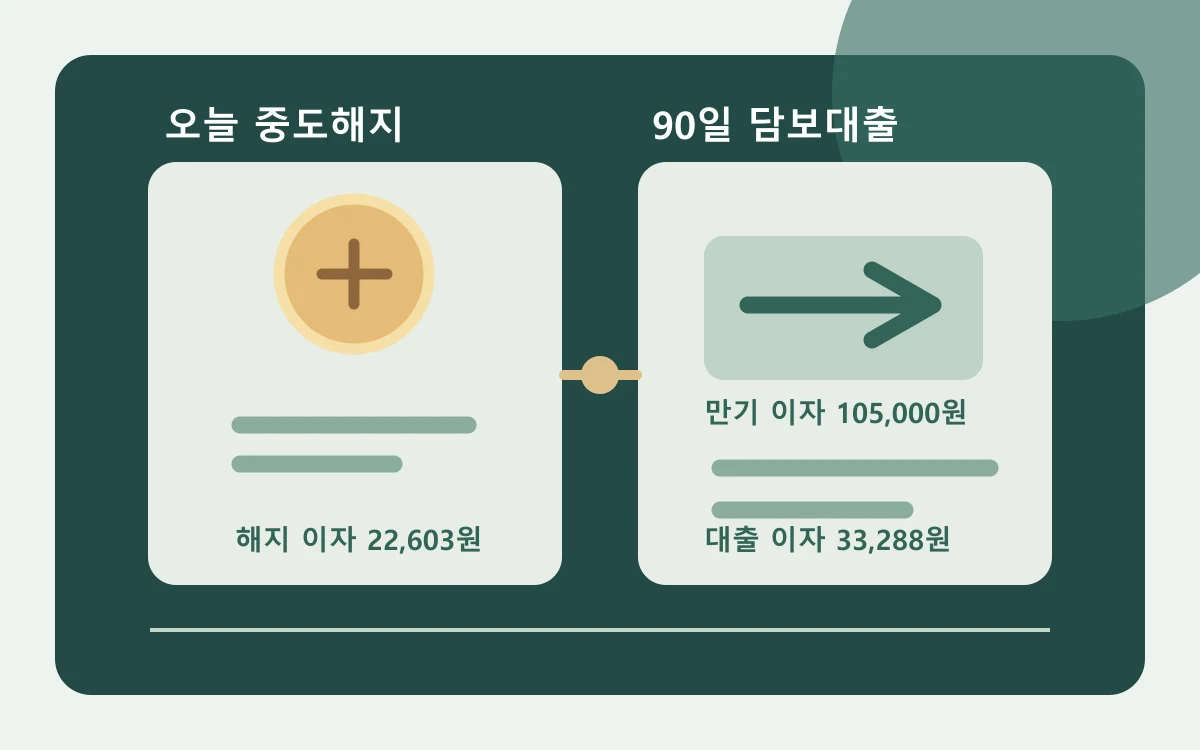
실제 상품 조건이 아닌 비교용 가정입니다. 예금 원금 300만 원을 365일 맡기기로 했고 연 3.5% 단리, 세전이라고 합시다. 가입 후 275일이 지난 오늘 300만 원이 필요하며 만기까지 90일이 남았습니다. 3개월을 계산 편의상 정확히 90일로 두며, 은행이 이 예금을 담보로 300만 원 대출한도를 실제 승인했다고 가정합니다. 오늘 중도해지 적용금리는 연 1.0%, 담보대출 실행금리는 연 4.5%, 대출은 90일 뒤 예금 만기금으로 전액 상환하고 수수료는 없다고 가정합니다.
오늘 해지하면 세전 예금이자는 3,000,000원 × 1.0% × 275 ÷ 365 = 약 22,603원입니다. 예금을 유지하면 만기 세전 예금이자는 3,000,000원 × 3.5% = 105,000원입니다. 90일간 300만 원을 빌리는 대출이자 비용은 3,000,000원 × 4.5% × 90 ÷ 365 = 약 33,288원입니다. 만기 예금이자에서 대출이자 비용을 빼면 약 71,712원으로, 오늘 해지해 받는 이자보다 약 49,109원 많습니다. 이 가정에서는 담보대출 쪽이 금액상 유리합니다.
예금이자에 대한 세금·실제 은행의 일수계산·우대금리 상실·부대비용을 제외한 계산이므로 실거래 예상액이 아닙니다. 은행마다 담보 가능 예금과 대출한도가 다르며, 하나은행 안내도 일부 예금은 예치액의 95% 한도를 둡니다. 300만 원 예금을 담보로 누구나 300만 원 전액을 빌릴 수 있다는 뜻이 아닙니다. 대출이자는 만기 한 번에만 내는 구조가 아닐 수 있습니다. 하나은행은 상품·방식에 따라 매월 등 정해진 주기로 이자를 낸다고 안내하므로, 만기 예금으로 원금을 갚을 계획이어도 그전의 이자 납입액을 마련해야 합니다.
대출 실행 전에 확인할 제약
하나은행의 예금담보대출 상품은 담보 예금의 만기일 이내로 대출기간을 정하고, 대출이자 비용을 대출금액 × 연이율 × 실제 일수 ÷ 365일(윤년은 366일)로 계산한다고 안내합니다. 해당 은행의 특정 상품은 예금금리에 가산금리를 더하는 구조이며 중도상환해약금이 없다고 안내하지만, 이를 모든 은행·상품에 적용하면 안 됩니다. 신청 화면의 본인 승인한도·적용금리와 약정서의 비용·월별 이자납입일·상환방식을 확인하세요.
대출이 가능하더라도 담보 예금에는 질권이 설정되어 인출이 제한될 수 있습니다. 예금을 담보로 잡아 놓고 동시에 자유롭게 해지할 수 있다고 가정하지 마세요. 돈이 필요한 날짜가 예금 만기보다 짧거나, 대출 상환금이 준비되지 않으면 연체 위험도 계산상 몇 만 원의 차이보다 중요합니다.
공식 안내하나은행 예금담보대출의 한도·금리·비용 조건필요한 돈이 예금 일부라면 세 번째 선택도 확인
가령 예금이 2,000만 원인데 필요한 돈은 300만 원뿐이라면 전액 해지와 2,000만 원 담보대출만 비교하면 과장됩니다. 일부해지나 긴급출금이 가능한 상품이면 300만 원만 꺼낼 때의 중도해지이자와 남은 1,700만 원의 만기이자를 별도로 받아 보세요. 카카오뱅크 정기예금은 긴급출금 횟수·최소 잔액 조건을 두고 인출분에 중도해지금리를 적용한다고 안내합니다. 이는 카카오뱅크 상품의 예시일 뿐, 다른 은행 예금에도 같은 기능이 있다는 뜻은 아닙니다.
결정 전에는 은행의 '오늘 중도해지 예상액', '필요액만 일부해지한 뒤 남는 예금의 만기 예상액', '담보대출 90일 총 상환예정액'을 같은 예금계좌와 날짜로 받아 나란히 적으세요. 예상조회는 실행이 아닙니다. 세 선택 중 출금·상환 시각까지 맞는 방법을 고른 뒤 실제 처리 결과를 재조회하세요.
출처와 확인일
- 하나은행 — 예금담보대출(고정방식) 상품안내2026-10-25
- 카카오뱅크 — 정기예금 긴급출금·중도해지 안내2026-10-25
이 글은 공개 자료를 바탕으로 정리한 일반 정보입니다. 실제 신청·계약·수리는 해당 기관과 사업자의 개별 조건을 확인하세요. 잘못된 내용은 정정 요청으로 알려 주세요.
다음으로 궁금한 내용
이어서 읽기
정기예금 일부 인출과 중도해지|남길 돈의 이자까지 비교
정기예금 중 일부만 필요할 때 전액 해지와 부분인출을 비교하는 방법입니다. 카카오뱅크·하나은행의 횟수와 잔액 조건, 남은 원금의 만기이자, 가상 계산과 실제 해지 화면 확인 항목을 정리합니다.