대출이 두 건일 때 새 대출 신청 전 어떤 숫자를 한 표에 모을까
잔액 합계만 적지 말고 같은 날짜의 원금잔액, 적용금리, 상환방식, 다음 원리금 납입액·납입일, 만기를 대출별로 한 줄씩 모으세요. 그런 다음 새 대출의 예상 회차별 납입액을 별도 행에 넣습니다. 매달 낼 수 있는지와 만기에 목돈을 마련할 수 있는지를 함께 봐야 합니다. 이 개인 예산표가 은행의 DSR 심사나 대출 승인 결과를 대신하지는 않습니다.
대출마다 같은 여섯 칸을 채우세요
은행 앱의 대출 상세와 상환예정 내역을 같은 날 열어 현재 원금, 적용금리, 상환방식, 다음 납입액, 납입일, 만기를 옮깁니다. 한도가 있는 통장대출이면 사용액 옆에 약정 한도를 별도로 적으세요. 총액 화면에 묶인 원금과 정산이자를 다시 합산하거나, 같은 계좌를 신용조회와 은행 자료에서 한 번씩 더하지 않도록 합니다.
예정액과 이미 낸 돈도 분리해야 합니다. 금리 변경·일부 상환이 있었다면 최초 약정의 납입표보다 그 처리가 반영된 다음 회차를 기준으로 합니다. HF 계산기는 입력한 조건에 따라 원금·이자·잔액을 나누는 참고 도구이며 본인 계좌의 청구액이나 증명서는 아닙니다.
| 대출별 항목 | 받을 숫자 | 합산할 때 주의 |
|---|---|---|
| 잔액·금리 | 현재 원금, 실제 적용금리 | 조회일 맞추기 |
| 정기 납입 | 다음 회차 원금+이자, 날짜 | 원금잔액에 월액을 더하지 않기 |
| 만기·방식 | 일시/분할, 남은 만기 원금 | 월 이자만 보고 목돈 누락하지 않기 |
| 한도대출 | 사용액과 약정 한도 각각 | 두 숫자를 같은 부채액으로 중복합산하지 않기 |
월 80만원과 만기 500만원은 따로 준비합니다
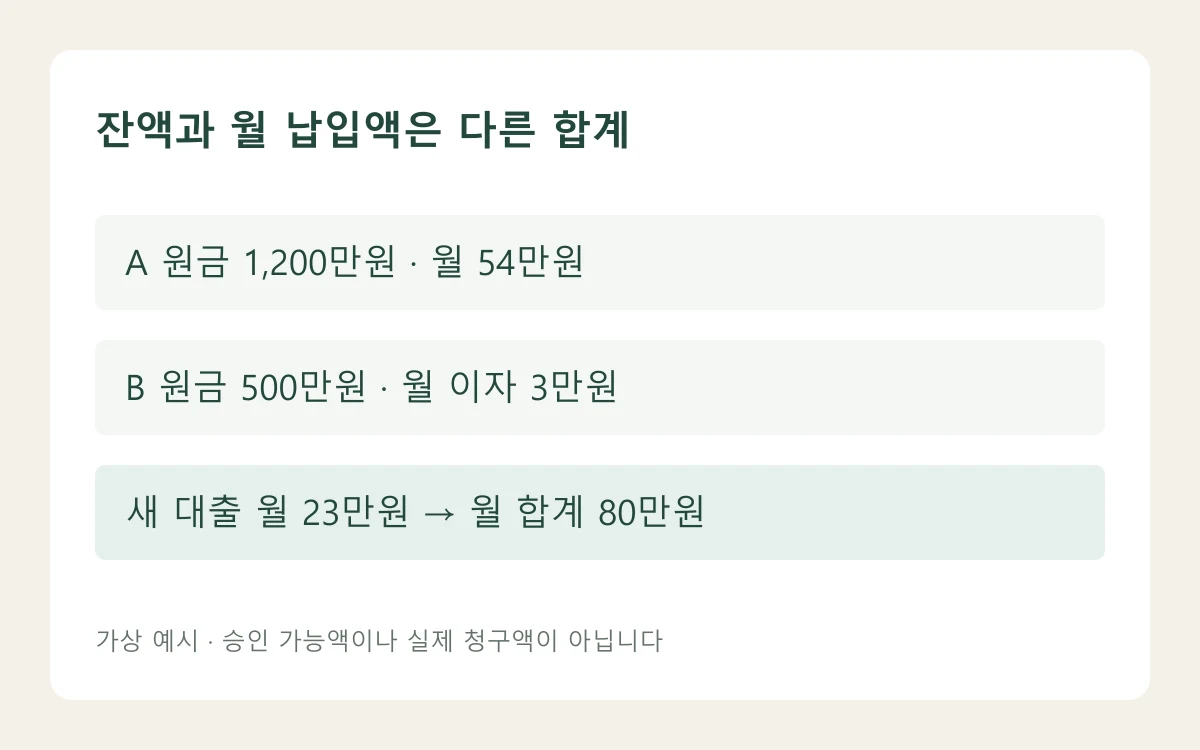
다음은 상품 견적이 아닌 가상 예산 사례입니다. A대출의 잔액이 1,200만원, 다음 월 납입액이 54만원이고 B대출은 잔액 500만원에 매달 이자 3만원만 내다가 6개월 뒤 원금을 한 번에 갚는다고 가정합니다. 기존 원금 합계는 1,700만원이고 매달 현금 지출은 57만원입니다.
여기에 새 대출의 월 원리금 23만원이 더해지면 정기 지출은 80만원입니다. 하지만 6개월 뒤 B의 원금 500만원이 사라지는 것은 아닙니다. 그 돈을 따로 모은다고 단순 계산하면 500만원÷6개월=월 약83만3천원으로, 월80만원 납입 외에 별도의 자금 계획이 필요합니다. 실제 적립 여력이나 대출 적합성을 판정한 숫자는 아닙니다.
월 합계가 맞아도 출금일 전에 돈이 비면 곤란합니다
급여는 25일인데 A는 10일, B는 20일에 출금된다면 월말 잔액만으로 관리할 수 없습니다. 입금일과 각 납입일을 달력에 놓고 먼저 나갈 돈을 구분하세요. 신규 대출의 첫 회차는 실행일·이자 산정기간 때문에 이후 회차와 다를 수 있으므로 첫 납입액도 별도로 받습니다.
대출 가능액을 묻는 단계에서는 이 예산표와 은행 심사값을 구분합니다. DSR은 금융회사가 정한 인정소득·상품별 원리금 산정 등을 사용하는 비율이므로 단순 월 납입액×12를 곧바로 공식 DSR이라고 쓰지 마세요. 은행에는 기존 채무와 새 신청분 중 무엇이 어떤 기준으로 반영됐는지 확인합니다. 상환예정 내역을 못 찾았다면 아래 발급 안내에서 필요한 문서부터 고르세요.
출처와 확인일
- 한국주택금융공사 월별상환원리금: 원금·이자·잔액 및 계산 한계2026-10-17
- KB국민은행: LTV·DTI·DSR의 원리금과 소득 구분2026-10-17
이 글은 공개 자료를 바탕으로 정리한 일반 정보입니다. 실제 신청·계약·수리는 해당 기관과 사업자의 개별 조건을 확인하세요. 잘못된 내용은 정정 요청으로 알려 주세요.
다음으로 궁금한 내용
이어서 읽기
대출 상환예정표 발급|잔액증명서와 다른 점
앞으로 낼 원리금, 특정일의 대출잔액, 이미 낸 이자를 증명하는 자료는 다릅니다. HF·하나은행·중진공의 실제 발급 안내와 제출처 사례로 서류 선택, 기준일·기간, 요청 문구와 대조 순서를 정리합니다.