수익공유형 모기지 일부 상환, 3년 안에는 남은 잔액의 절반까지인가요?
상품 안내에 적힌 기준은 남은 잔액이 아니라 최초 취급된 대출금액입니다. 주택도시기금은 수익공유형 모기지의 일부 중도상환을 실행일부터 3년 이내에 최초 취급 대출금액의 50%까지, 100만원 단위로 할 수 있다고 안내합니다. 전액 중도상환에는 7영업일 전 통보가 필요하다는 별도 규정도 있습니다. 실제 누적 상환 가능액과 비용은 본인의 약정과 취급기관에 확인하세요.
이 글에서 확인할 내용
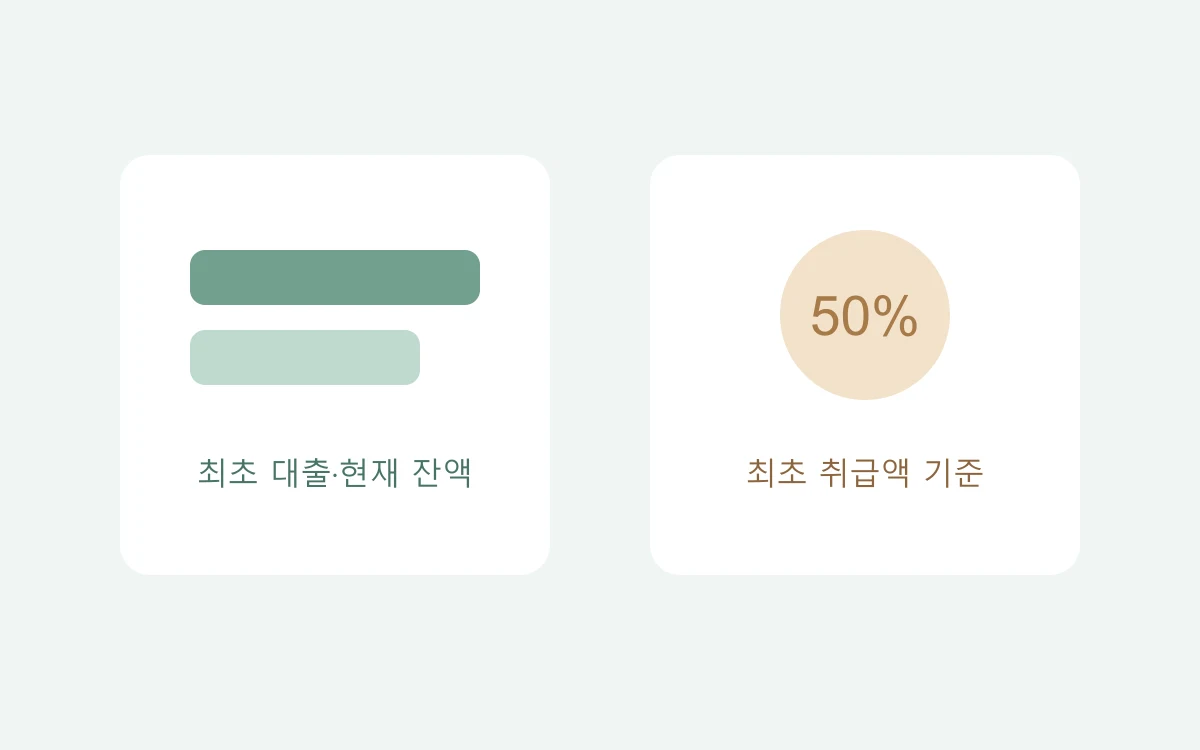
3년 이내 일부상환의 기준은 최초 취급 금액입니다
주택도시기금의 수익공유형 모기지 상품 안내는 일부 금액을 중도상환할 때 대출 실행일부터 3년 이내에 최초 취급된 대출금액의 50%까지 100만원 단위로 가능하다고 설명합니다. 매달 원금을 갚은 뒤 남은 잔액의 50%라고 바꾸어 읽지 마세요. 이미 일부상환을 한 경우 남은 가능액을 어떻게 적용할지는 취급기관에 해당 계좌로 확인해야 합니다.
예를 들어 최초 대출금이 1억원이고 현재 원금 잔액이 8천만원인 가상의 계좌라면, 안내문에 나온 50%의 기준은 1억원이지 8천만원이 아닙니다. 다만 이 예시는 5천만원을 지금 추가로 상환할 수 있다는 뜻이 아닙니다. 과거 일부상환과 약정 조건, 실제 처리 기준을 확인해 기관이 제시하는 가능 금액을 보아야 합니다.
전액상환에는 별도의 사전 통보가 있습니다
같은 상품 안내는 전액 중도상환을 하려면 7영업일 전까지 통보하도록 명시합니다. 일부상환의 금액 단위와 한도, 전액상환의 사전 통보는 다른 조건이므로 ‘일부를 갚을 수 있으니 오늘 전액도 처리된다’고 가정하지 마세요. 실행하려는 날짜와 처리 기관의 영업일 계산을 담당자에게 확인하는 편이 안전합니다.
수익공유형 모기지와 이름이 비슷한 다른 주택담보대출에는 같은 기준을 그대로 적용할 수 없습니다. 본인의 대출명과 실행일, 계약서에 적힌 상환 조건을 확인하고 계좌를 관리하는 금융기관에 문의하세요. 기존 계약에 적용되는 조건은 체결 시점과 약정에 따라 확인이 필요합니다.
상환 원금 외 비용과 처분이익 정산도 확인하세요
주택도시기금 안내에는 조기상환 수수료 기준이 별도로 있으며, 3년 이내 조기상환에는 수수료가 적용되고 3년을 초과하면 없다고 설명합니다. 처분이익 공유 항목도 따로 두고 있으며 3년 이내 조기상환 시 처분이익 상환은 없다고 안내합니다. 원금 상환 가능 여부와 수수료·처분이익 정산을 하나의 숫자로 합쳐 추측하지 마세요.
상환 예정일에 필요한 총 출금액, 원금 반영액, 해당일까지의 이자, 수수료와 처분이익 정산 여부를 취급기관에 구분해 요청하세요. 특정 시점의 세부 계산이나 면제 여부는 개인 약정과 실제 상환일에 따라 확인해야 하므로 이 글은 환급액이나 절감액을 계산하지 않습니다.
실행 전후에 두 장의 기록을 비교하세요
실행 전에는 최초 취급액, 현재 잔액, 이전 일부상환 기록, 상환하고 싶은 금액·날짜, 기관이 확인한 가능 금액을 적어 둡니다. 전액상환을 계획한다면 통보 접수일과 예정일도 확인하세요. 단위나 한도를 맞췄다고 해서 자동으로 거래가 접수되는 것은 아닙니다.
상환 후에는 실제 원금 반영액과 남은 잔액, 이자와 수수료 내역, 새 납입표를 대조합니다. 아래 주택도시기금 공식 상품 안내에서 ‘중도상환’과 ‘조기상환 수수료’, ‘처분 이익 공유’를 각각 확인하세요. 이 글은 계좌 조회나 상환 신청을 실행하지 않았습니다.
공식 안내주택도시기금 수익공유형 모기지 안내출처와 확인일
- 주택도시기금 수익공유형 모기지 상품안내2026-11-09
이 글은 공개 자료를 바탕으로 정리한 일반 정보입니다. 실제 신청·계약·수리는 해당 기관과 사업자의 개별 조건을 확인하세요. 잘못된 내용은 정정 요청으로 알려 주세요.