전세보증금 반환보증 갱신료 계산|월 주거비에 얼마를 더 잡을까?
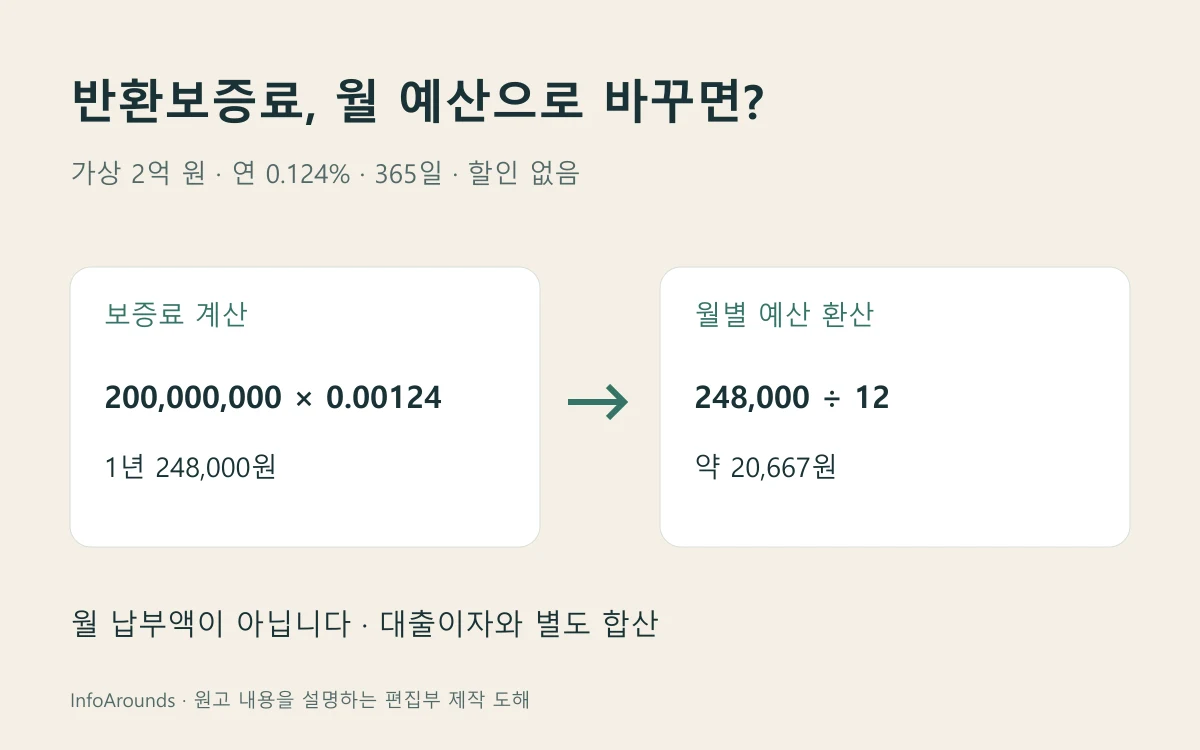
HUG 전세보증금반환보증 갱신료는 보증금액 × 실제 적용 보증료율 × 전세계약기간 일수 ÷ 365로 계산하는 것이 출발점입니다. 예를 들어 보증금액 2억 원, 연 0.124%, 365일, 할인·할증 없음이라면 24만8천 원입니다. 이를 12개월 예산으로 나누면 월 약 2만667원입니다. 이 돈은 전세대출 이자와 별개이며 실제 보증료는 주택유형·부채비율·할인·갱신 조건의 심사 결과로 달라집니다. 기존 반환보증이 전세계약과 함께 자동 연장된다고 보지 말고 보증기간 만료 전 갱신 신청·심사·납부 여부를 확인하세요.
이 글에서 확인할 내용
내 계약의 금액·요율·기간을 먼저 맞춥니다
HUG의 전세보증금반환보증 상품안내는 보증료를 ‘보증금액 × 보증료율 × 전세계약기간/365’로 제시합니다. 보증금액은 계약서의 전세보증금과 항상 같다고 단정할 수 없고, 일부 금액만 가입할 수 있는 경우와 전액 가입해야 하는 경우가 있습니다. 먼저 기존 보증서의 보증금액과 갱신 계약서의 보증금을 나란히 확인하세요.
공식 요율표는 보증금액 구간, 아파트/기타 주택유형, 부채비율에 따라 다릅니다. 부채비율은 선순위 채권금액과 전세보증금을 주택가액과 비교하는 값입니다. 할인·할증 조건과 이전 보증의 적용 요율도 최종 금액에 영향을 줄 수 있습니다. 인터넷의 평균 요율 하나를 임의로 넣어 확정 갱신료라고 말하지 마세요.
| 입력값 | 어디서 확인하나 | 예시 가정 |
|---|---|---|
| 보증금액 | 기존 보증서·갱신 신청 내용 | 2억 원 |
| 적용 요율 | HUG 심사·상품안내 요율표 | 연 0.124% |
| 대상 기간 | 갱신 전세계약과 보증서 | 365일 |
| 할인·할증 | HUG 심사·제출서류 | 없음으로 가정 |
가상 계산: 1년 24만8천 원, 월 예산 약 2만667원
HUG 공개 요율표에서 ‘1억 원 초과~2억 원 이하·아파트’ 구간은 부채비율 70% 이하와 80% 이하에 서로 다른 요율을 표시합니다. 이 예시는 부채비율이 70%를 초과하고 80% 이하라서 연 0.124%가 적용된다고 가정합니다. 보증금액 2억 원·갱신 기간 365일·할인과 할증 없음으로 두면 200,000,000원 × 0.00124 × 365/365 = 248,000원입니다. 12개월에 고르게 나눈 가계 예산은 248,000원 ÷ 12 = 약 20,667원입니다. 월 분할 납부라는 뜻이 아니라 일시에 낼 수 있는 비용을 월별 비교용으로 환산한 값입니다.
같은 사람이 전세대출 1억 원에 연 4.0% 이자를 낸다고 별도로 가정하면, 원금이 1년 내내 그대로인 단순 연이자 400만 원, 월평균 약 33만3,333원입니다. 여기에 반환보증료의 월 환산액 약 2만667원을 한 번만 더하면 두 항목의 월 예산은 약 35만4,000원입니다. 대출원금 상환, 대출 자체의 보증료·인지세, 관리비, 중개비, 이사비, 세금은 이 예시에서 제외했습니다. 연 4.0%는 실제 대출금리가 아니고 HUG의 0.124%와도 전혀 다른 요율입니다.
예컨대 보증금이 2억 원에서 늘거나 주택가액·선순위채권이 바뀌어 부채비율 구간이 달라지면 같은 요율을 그대로 쓸 수 없습니다. 갱신 계약이 2년이라도 단순히 지난 납부액을 두 배로 청구한다고 가정하지 말고, 새 보증서의 보증금액·보증기간과 심사상 적용요율을 받아 다시 계산하세요.
계약 갱신과 보증 갱신은 따로 확인합니다
HUG FAQ는 보증기간 연장 신청을 보증기간 만료일 전에 하도록 안내합니다. 최초 보증을 은행에서 발급받았는지, HUG 지사나 모바일 채널에서 가입했는지에 따라 신청 경로가 다릅니다. 계약서만 연장했거나 묵시적 갱신이 됐다는 이유로 기존 보증서도 자동으로 갱신됐다고 판단하지 마세요. HUG는 갱신 심사 결과에 따라 갱신이 불가능할 수도 있다고 명시합니다.
기존 보증서의 만료일과 발급 채널을 확인한 다음, 새 전세계약 기간·보증금 변동·기존 보증금액을 정리해 해당 발급 채널에서 갱신 절차를 확인하세요. 보증금액이 늘어난 경우에는 확정일자부 계약서와 증액분 지급 증빙 등 추가 서류가 안내됩니다. 심사 중 요구서류와 실제 납부액은 개별 신청 결과를 따릅니다. 보증료를 냈는지뿐 아니라 새 보증서 발급과 새 보증기간까지 재조회하세요.
공식 안내HUG 전세보증금반환보증 상품안내에서 요율과 보증료 확인월 주거비 비교표에는 돈의 종류를 구분해 적습니다
은행의 전세대출 이자 납입예정표에는 실제 금리와 원금 잔액 변동을, HUG 보증서·갱신 심사에는 반환보증료를 각각 적으세요. 대출을 받기 위해 낸 대출보증료와 임대인이 보증금을 돌려주지 못할 위험을 대비하는 반환보증료는 같은 이름의 ‘보증료’라도 다른 계약입니다. 이미 은행 비용표에 포함된 항목을 다시 더하거나, HUG 반환보증료를 대출이자율에 합쳐 연이율처럼 표시하지 마세요.
할인이나 보증료 지원사업 대상 여부도 ‘예상 지원금’을 선차감하지 말고 실제 HUG 할인 적용액과 지자체 지원 결정액을 분리해 보세요. 갱신 때 낼 현금과 한 해에 걸친 월평균 비용이 다를 수 있으므로, 보증료 납부 시점의 현금도 준비해야 합니다. 최종 비교는 새 보증서·납부 영수증과 은행의 최신 이자예정표를 대조해 마무리합니다.
출처와 확인일
- HUG — 전세보증금반환보증 상품개요·보증료율표2026-10-27
- HUG — 전세보증금반환보증 자주하는 질문(보증기간 갱신)2026-10-27
- HUG 모바일 — 전세보증금반환보증 상품안내·예상보증료2026-10-27
이 글은 공개 자료를 바탕으로 정리한 일반 정보입니다. 실제 신청·계약·수리는 해당 기관과 사업자의 개별 조건을 확인하세요. 잘못된 내용은 정정 요청으로 알려 주세요.