변동금리 주담대에 금리상한 특약이 있다면 실제 보호 범위는 어디까지일까
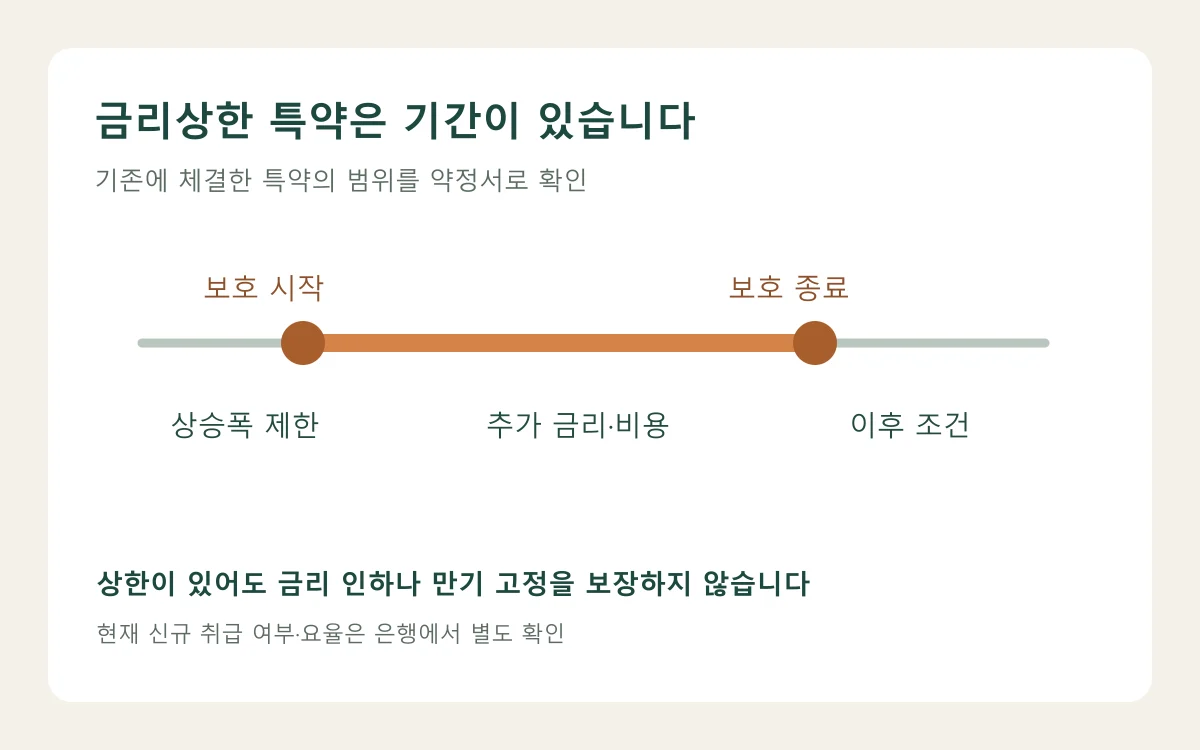
기존 변동금리 주택담보대출에 금리상한 특약을 체결했다면 '상한이 있다'는 말만 보지 말고 특약 시작·종료일, 회차별 및 전체 기간의 상승폭 제한, 특약 대가로 더해진 금리, 적용 대상 대출계좌를 확인하세요. 상한은 금리를 무조건 낮추는 약속이 아니고, 보호기간이 끝난 뒤의 금리까지 고정하는 것도 아닙니다. 현재 신규 가입 가능 여부는 은행에 별도로 확인해야 합니다.
상한형 특약은 변동형을 순수 고정형으로 바꾸지 않습니다
금융위원회는 금리상한형 주담대를 변동금리 대출의 금리 상승폭을 일정 기간 제한하는 방식으로 소개했습니다. 월상환액 고정형과는 작동 방식이 다른 유형입니다. 이 설명은 제도 구조에 관한 것이며, 과거 발표의 은행 수와 조건을 2026년 현재 신규 가입 현황으로 옮겨 쓰지 않습니다.
내가 실제로 맺은 추가약정서에 상한 적용 시작일과 종료일, 대상 계좌, 연간 또는 전체 기간의 제한 방식을 표시합니다. 금리가 떨어질 때의 반영 방식도 확인해야 '상한'이 상승만 제한하는지 정확히 읽을 수 있습니다.
| 약정서에서 찾을 값 | 왜 필요한가 |
|---|---|
| 보호 시작·종료일 | 그 전후 회차를 구분 |
| 상승폭 제한 단위 | 한 번의 변경과 전체 기간을 혼동하지 않기 |
| 추가 금리·비용 | 보호의 대가를 현재 납입액에 반영 |
| 대상 대출계좌 | 다른 주담대에도 적용된다고 착각하지 않기 |
추가금리가 있다면 상한에 닿지 않아도 비용을 냅니다
가상으로 잔액 1억 원이 1년간 그대로이고 특약 대가로 연 0.1%포인트가 더해진다면 단순 연 이자 차이는 10만 원입니다. 이는 은행별 현행 특약료가 0.1%포인트라는 뜻이 아니며 분할상환·일할 이자 계산에는 그대로 쓸 수 없습니다.
상한에 닿을 만큼 금리가 오르지 않은 기간에는 낸 비용과 얻은 보호 효과가 다를 수 있습니다. 반대로 큰 폭 상승 때는 위험을 제한하는 가치가 있을 수 있습니다. 이를 지금의 시장금리 전망으로 확정하지 말고, 자신의 추가약정 조건으로 비용과 보호기간을 비교하세요.
특약 종료 후에는 원 대출의 금리 조건으로 돌아갑니다
특약 종료일과 대출 만기는 다를 수 있습니다. 종료 전에 은행에 다음 재산정일, 상한 종료 후 적용 방식, 새 월 상환예정표를 요청하세요. 재가입·연장 가능 여부도 당연한 권리로 가정하지 말고 당시 상품 취급과 심사 기준을 확인합니다.
이 글은 이미 체결한 특약을 읽는 데 초점을 둡니다. 현재 신규 취급 은행·요율·기간은 각 금융회사 공식 상품 안내에서 별도로 확인해야 합니다.
공식 안내금융위원회 금리상승 리스크 완화형 주담대 구조출처와 확인일
- 금융위원회 금리상승 리스크 완화형 주담대 구조2026-10-17
이 글은 공개 자료를 바탕으로 정리한 일반 정보입니다. 실제 신청·계약·수리는 해당 기관과 사업자의 개별 조건을 확인하세요. 잘못된 내용은 정정 요청으로 알려 주세요.
다음으로 궁금한 내용
이어서 읽기
대출 금리 비교 방법, 우대조건·수수료·상환조건까지
광고에 나온 최저금리와 실제 제안금리를 구분하고 우대조건 유지비, 수수료와 같은 기간의 상환 부담을 비교하는 표를 제공합니다.