금융사 수수료가 안내와 다르게 빠졌다면 어떤 거래명세를 요청하나
예상보다 수수료가 더 빠졌다면 거래일시·채널·계좌상품·수수료 항목이 드러나는 거래명세를 먼저 받으세요. 그 거래일에 유효했던 수수료표와 내 면제·우대조건의 평가기간, 실제 적용 시작일을 대조하면 안내가 잘못됐는지 조건이 아직 적용 전이었는지 구분할 수 있습니다. 은행에 “수수료 환불”만 요구하지 말고 해당 거래번호에서 적용한 요율과 우대 제외 사유를 서면으로 요청하세요.
출금액을 이체 원금과 수수료로 나눕니다
10만원을 보냈는데 계좌에서 10만500원이 빠졌다면 500원이 이체 수수료인지 다른 청구인지 거래명세의 항목을 보세요. 같은 날짜의 거래라도 창구·ATM·인터넷·예약이체 중 채널이 다르면 표가 다를 수 있습니다. 거래번호, 송금금액, 수수료 금액, 수취인과 실행시각을 저장합니다.
가상으로 월 20회 무료 상품에서 21번째 이체가 500원이라면 면제 횟수의 사용내역과 집계 기간이 핵심입니다. 20회라는 숫자를 은행의 공통 규칙으로 보지 말고 내 상품설명서와 우대조건 화면에서 확인하세요.
그 날짜의 공시·상품 조건과 비교합니다
현재 홈페이지의 수수료표가 거래일에도 똑같았다고 단정하면 안 됩니다. 거래일 기준 안내 또는 약정서와 변경 공지, 고객등급·전월 실적·면제횟수의 적용 기록을 은행에 요청하세요. KB국민은행 사례처럼 개인 전자금융 면제와 법인·채널별 요금이 같은 표에 병기될 수 있어 고객구분도 필요합니다.
예를 들어 10월 5일 거래에 10월 11일부터 시작된 우대 혜택을 적용해 달라고 주장하면 날짜가 맞지 않습니다. 반대로 10월 11일 이후 면제 대상인데 수수료가 빠졌다면 실제 혜택 등록 상태와 오류 여부를 은행이 설명해야 합니다.
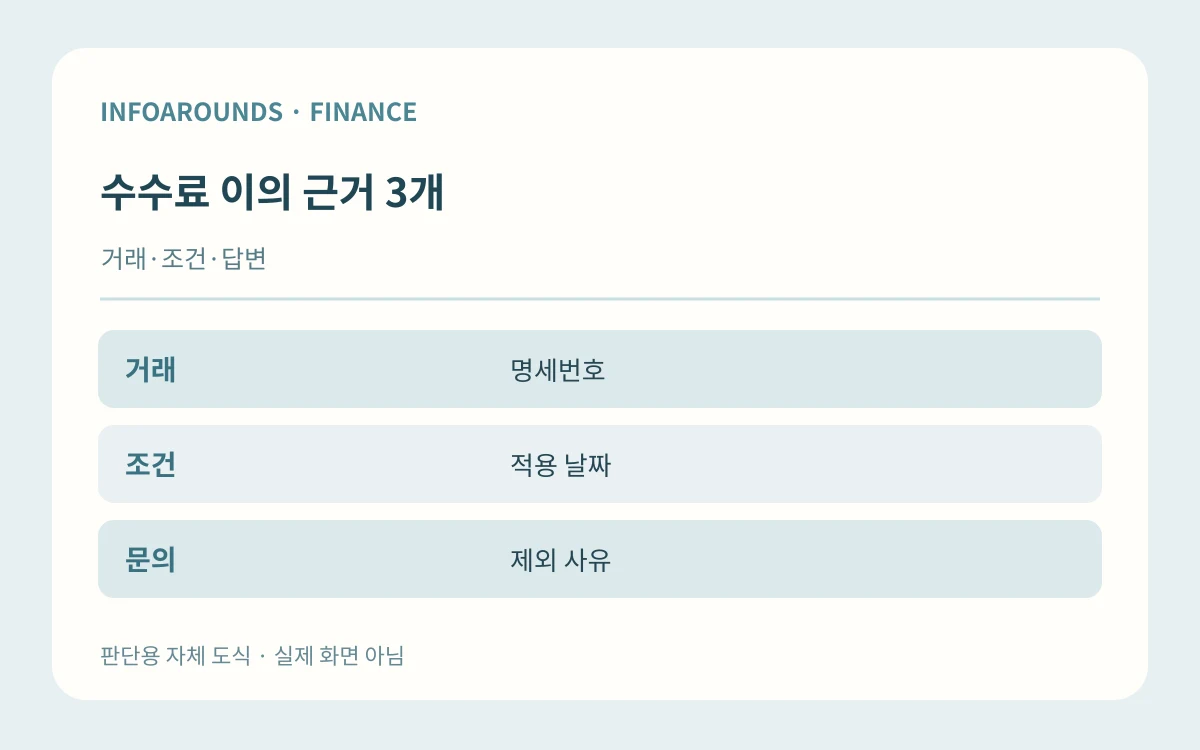
| 구분 | 확인값 | 행동 |
|---|---|---|
| 거래 | 번호·시각·채널·수수료 | 명세 |
| 조건 | 상품·실적·적용일 | 설명서 |
| 문의 | 적용 요율·제외 사유 | 은행 답변 |
질문을 거래번호 하나로 좁힙니다
은행에 “이 거래에서 적용한 수수료 코드·요율, 면제조건 충족 여부, 우대 시작일, 미적용 사유와 정정·환급 가능 여부를 알려 달라”고 요청하세요. 앱 화면의 예상 수수료 캡처가 있다면 거래명세와 함께 제출합니다. 상담 접수번호와 답변 날짜도 남기세요.
은행 답변이 계약·공시와 다르다고 판단되면 먼저 은행의 민원 절차로 정정 근거를 요청하고, 해결되지 않으면 금융감독원 민원 경로를 검토할 수 있습니다. 다만 단순히 다른 은행은 무료라는 이유만으로 내 거래 수수료가 잘못된 것은 아닙니다.
답변을 받았을 때
은행이 “우대조건 미충족”이라고 답하면 어느 조건을 언제 평가했고 그 거래에 어떤 수수료 코드가 적용됐는지 구체적으로 물으세요. 계좌 상품이 변경되었거나 거래일 전후 공지가 있었다면 변경 전후 내용을 함께 요청합니다. 구두 안내와 앱 화면이 달랐다면 안내받은 날짜·화면·상담번호도 비교 자료가 됩니다.
환급을 약속받았다면 환급될 금액·입금 계좌·예정일·처리번호를 남기고 실제 입금명세와 대조하세요. 수수료 500원 오류가 여러 거래에 반복됐다면 한 거래의 정정만으로 끝내지 말고 동일 기간의 전체 해당 거래 범위를 확인해 달라고 요청할 수 있습니다. 소비자 민원에는 객관적 거래번호와 계약 문구를 붙이는 편이 유용합니다.
출처와 확인일
- KB국민은행 인터넷뱅킹 수수료 — 채널과 개인 면제 구분2026-10-19
- KB국민은행 2026 전자금융 수수료표2026-10-19
- KB국민은행 수수료 우대 계좌 — 전월 실적·적용기간 예시2026-10-19
이 글은 공개 자료를 바탕으로 정리한 일반 정보입니다. 실제 신청·계약·수리는 해당 기관과 사업자의 개별 조건을 확인하세요. 잘못된 내용은 정정 요청으로 알려 주세요.
다음으로 궁금한 내용
이어서 읽기
은행 거래내역 발급|이체확인증·거래내역서·계좌명의 증빙 선택
송금 한 건, 일정 기간의 거래, 계좌 명의 확인은 필요한 서류가 다릅니다. 제출처의 요구 항목을 먼저 묻고 발급 범위와 개인정보 노출을 줄이는 순서입니다.