거래 없는 정기예금이 활동성 계좌로 보이는 이유, 만기일부터 확인하세요
정기예금은 마지막 거래일부터 1년이 지났다는 이유만으로 비활동성 계좌가 되지 않습니다. 어카운트인포 FAQ는 만기가 있는 예적금의 비활동성 판정을 만기일 기준으로 하며, 만기 후 1년 경과 여부를 확인한다고 안내합니다. 은행 계약에서 현재 만기일을 먼저 보세요. 활동성 표시는 이율이나 온라인 해지 가능 여부를 보장하지 않습니다.
이 글에서 확인할 내용
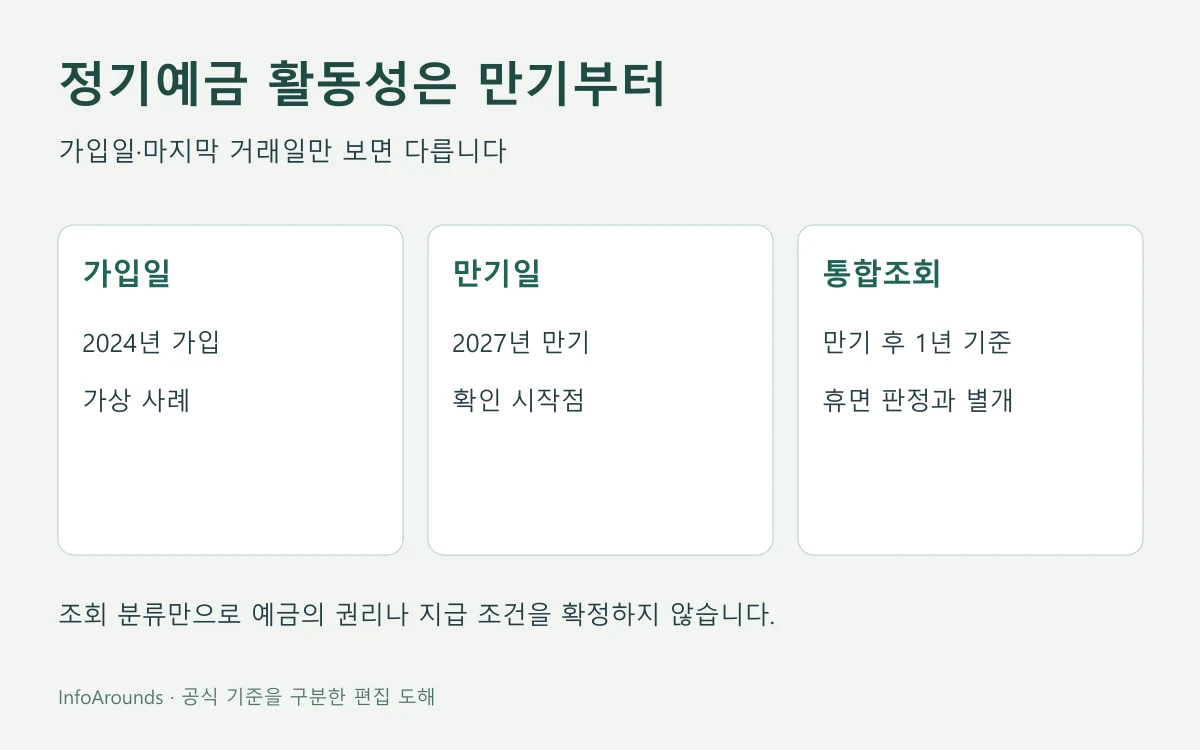
만기가 있는 예적금은 마지막 거래일만으로 판단하지 않습니다
정기예금에 돈을 넣은 뒤 1년 넘게 입출금을 하지 않았는데 어카운트인포에서 활동성으로 보일 수 있습니다. 금융결제원 FAQ는 정기예금·적금처럼 만기가 있는 상품의 비활동성 판정은 무거래 기간 대신 만기일을 기준으로 한다고 설명합니다. 만기일로부터 1년이 경과하는지를 확인하는 방식입니다.
따라서 ‘입출금이 1년 없었다’와 ‘만기가 지난 뒤 1년이 경과했다’는 다른 조건입니다. 아직 만기 전이거나 만기 후 1년이 지나지 않았다면, 거래가 없었다는 이유만으로 비활동성 표시를 기대해서는 안 됩니다.
2024년에 가입한 3년 만기 예금이라면
가상으로 2024년 10월 15일 가입한 3년 만기 정기예금의 약정 만기일이 2027년 10월 15일이라고 해보겠습니다. 추가 입출금이 전혀 없더라도 2026년 10월에는 아직 만기 전입니다. 마지막 거래가 2년 전이라는 사실만으로 비활동성 계좌가 되어야 한다고 볼 수 없습니다.
이 예시에서 비교할 시점은 마지막 입금일부터 1년이 되는 날이 아니라 약정 만기일과 그로부터 1년이 경과하는 시점입니다. 다만 만기 연장·자동 재예치 등으로 실제 상품 상태가 달라졌다면 현재 계약의 만기일을 다시 확인해야 합니다. 화면 표시를 바꾸기 위해 불필요한 입출금을 만들기보다 은행의 상품 상세내역부터 보세요.
| 가상 예금의 기록 | 날짜·상태 | 비교할 기준 |
|---|---|---|
| 가입일 | 2024. 10. 15. | 이날부터 무거래 1년으로 판단하지 않음 |
| 현재 확인일 | 2026년 10월·만기 전 | 활동성 표시가 가능 |
| 약정 만기일 | 2027. 10. 15. | 만기 후 1년 경과 여부를 따로 대조 |
활동성 표시는 해지 가능 여부나 이율 보장이 아닙니다
어카운트인포의 활동성·비활동성 구분을 은행의 중도해지 조건이나 이자 계산과 같게 읽으면 안 됩니다. 활동성으로 표시된다는 이유로 만기 전 해지해도 약정이자를 전부 받는 것은 아니며, 비활동성이라는 표시만으로 온라인 해지가 언제나 가능한 것도 아닙니다.
휴면예금의 법적 상태와도 동일하다고 단정하지 마세요. 청약·펀드·ISA 등은 금융결제원 FAQ에서 별도 활동성 취급을 안내하는 상품이므로, 정기예금에 대한 만기 기준을 모든 상품에 그대로 적용해서도 안 됩니다. 본인 상품의 종류와 실제 은행 계약을 구분해 확인하는 것이 먼저입니다.
만기일이 맞는데 분류가 이상하면 은행 정보와 함께 문의하세요
먼저 은행 앱이나 거래내역에서 상품명·현재 만기일·연장 여부를 확인하고, 어카운트인포의 조회일과 표시 상태를 대조합니다. 단순히 ‘2년 동안 거래하지 않았다’고 문의하기보다 만기일과 현재 상품 상태를 함께 설명하면 확인할 기준이 분명해집니다.
아래 어카운트인포 공식 FAQ에서 정기예금의 활동성 판정 기준을 확인하세요. 돈을 찾으려는 목적이라면 표시 분류를 확인하는 데서 끝내지 말고, 거래 은행에서 만기·이율·중도해지 조건과 실제 해지 가능 경로를 확인해야 합니다.
공식 안내어카운트인포 FAQ의 정기예금 활동성 판정 기준을 확인하고 실제 만기일은 거래 은행에서 대조하세요.출처와 확인일
- 금융결제원 어카운트인포 FAQ—1년 이상 거래 없는데 활동성 계좌인 이유2026-10-30
이 글은 공개 자료를 바탕으로 정리한 일반 정보입니다. 실제 신청·계약·수리는 해당 기관과 사업자의 개별 조건을 확인하세요. 잘못된 내용은 정정 요청으로 알려 주세요.